Une facture de gaz naturel comporte plusieurs lignes de taxes qui s’ajoutent au prix de l’énergie consommée. Selon l’augmentation du prix du gaz en un an, ces prélèvements fiscaux peuvent représenter, selon Engie, plus d’un quart du montant total de la facture. Pourtant, de nombreuses entreprises paient le tarif plein de l’accise sur les gaz naturels alors qu’elles remplissent les conditions d’un taux réduit ou d’une exonération. Comprendre chaque ligne de taxe et vérifier son régime fiscal applicable permet de maîtriser cette charge et, dans certains cas, de réduire significativement le montant prélevé.
Cet article détaille les trois principales taxes présentes sur une facture de gaz naturel en France : l’accise sur les gaz naturels (anciennement dénommée TICGN), la contribution tarifaire d’acheminement (CTA) et la taxe sur la valeur ajoutée (TVA). Il précise le montant actualisé de l’accise applicable en 2026, distingue les régimes particuliers et professionnels, et présente les démarches concrètes pour bénéficier d’un taux minoré, d’une exonération ou d’un remboursement.
Quelles sont les taxes présentes sur une facture de gaz naturel ?
Une facture de gaz naturel destinée à un particulier ou à une entreprise en France comporte trois types de prélèvements fiscaux et parafiscaux distincts : l’accise sur les gaz naturels, la contribution tarifaire d’acheminement et la taxe sur la valeur ajoutée. Ces lignes s’ajoutent au prix de l’énergie consommée et au coût d’acheminement facturés par le fournisseur.
L’accise sur les gaz naturels, anciennement dénommée ticgn, constitue la principale taxe énergétique sur la facture. Depuis le 1er janvier 2022, cette imposition ne relève plus du code des douanes mais du code des impositions sur les biens et services (CIBS), après avoir été appelée taxe intérieure de consommation sur le gaz naturel (TICGN) jusqu’au 31 décembre 2021. Le changement d’appellation et de cadre juridique ne modifie pas l’objet de la taxe : elle reste due sur chaque mégawattheure (MWh) de gaz consommé.
La contribution tarifaire d’acheminement (CTA) finance les droits spécifiques relatifs à l’assurance vieillesse des personnels relevant du régime des industries électriques et gazières. Elle ne s’applique qu’à la partie acheminement de la facture, c’est-à-dire au transport et à la distribution du gaz, et non à la consommation d’énergie elle-même.
La taxe sur la valeur ajoutée (TVA) s’applique sur l’ensemble de la facture de gaz, selon deux taux distincts en France : un taux réduit de 5,5 % sur l’abonnement et un taux normal de 20 % sur la consommation et les taxes énergétiques. Les particuliers et les professionnels sont soumis aux mêmes taux de TVA sur le gaz naturel.
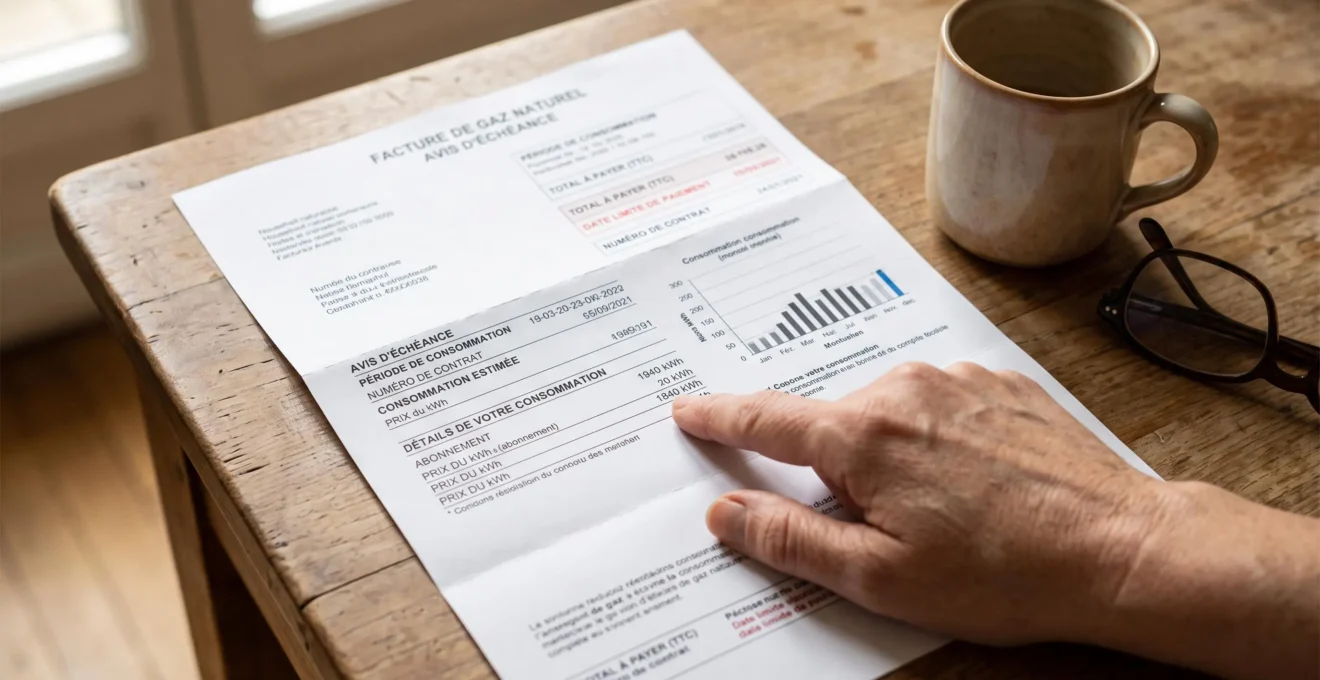
Composition fiscale d’une facture de gaz
- L’accise sur les gaz naturels (ex-TICGN) constitue la principale taxe énergétique, calculée en €/MWh consommé
- La CTA finance les régimes de retraite des industries électriques et gazières, elle s’applique uniquement à la partie acheminement
- La TVA s’ajoute à l’ensemble de la facture avec deux taux : 5,5 % sur l’abonnement, 20 % sur la consommation et les autres taxes
- Les professionnels peuvent bénéficier de taux réduits d’accise ou d’exonérations selon leur activité et leur consommation
La différence entre particuliers et professionnels réside principalement dans le montant de l’accise appliquée. Les particuliers paient systématiquement le taux plein, tandis que certaines entreprises peuvent demander l’application d’un taux réduit ou d’une exonération totale selon leur secteur d’activité, leurs usages du gaz et leurs volumes de consommation. Cette distinction justifie qu’une entreprise vérifie précisément son régime fiscal applicable, car de nombreuses PME paient le taux plein alors qu’elles remplissent les conditions d’un tarif minoré.
Montant de l’accise sur le gaz naturel en 2026 et évolution depuis 2015
Le taux plein de l’accise sur les gaz naturels applicable en France s’élève à 16,66 euros par mégawattheure (€/MWh) depuis le 1er août 2026. Ce tarif résulte d’une révision semestrielle prévue par la réglementation en vigueur, publiée dans l’arrêté du 27 janvier 2026 constatant les tarifs d’accise sur les combustibles. Le barème 2026 prévoit une première hausse au 1er février 2026, puis une seconde augmentation au 1er août 2026, portant le taux à son niveau actuel.
Ce montant a connu une progression régulière depuis 2015. La TICGN s’établissait alors à un niveau inférieur, avant d’être progressivement relevée pour atteindre le tarif de 16,66 €/MWh en vigueur aujourd’hui. Cette évolution s’inscrit dans le cadre de la politique fiscale énergétique française visant à orienter les consommations et à financer la transition écologique, conformément aux orientations du Guide 2026 sur la fiscalité des énergies publié par le Ministère chargé de l’Écologie.
Le calcul de l’accise sur une facture de gaz se fait en multipliant le taux applicable (16,66 €/MWh pour le taux plein) par la consommation en mégawattheures. Une entreprise consommant 100 MWh de gaz naturel sur une période donnée paiera, au taux plein, une accise de 1 666 euros (100 × 16,66 €). Ce montant ne tient pas compte des autres taxes (CTA et TVA) qui s’ajoutent ensuite.
16,66€/MWh
Taux plein de l’accise sur les gaz naturels applicable en France depuis le 1er août 2026, selon l’arrêté publié au Journal officiel le 27 janvier 2026.
Pour les consommateurs professionnels, ce tarif représente une charge significative qui justifie de vérifier l’éligibilité éventuelle à un taux réduit. En effet, certaines catégories d’entreprises bénéficient de taux minorés de 1,52 €/MWh ou 1,60 €/MWh selon leur secteur d’activité et leurs usages du gaz. L’écart entre le taux plein et le taux réduit peut générer, sur des volumes de consommation importants, une économie annuelle substantielle.
Quels professionnels peuvent bénéficier d’un taux réduit ou d’une exonération ?
Plusieurs catégories d’entreprises peuvent demander l’application d’un taux réduit d’accise sur les gaz naturels ou bénéficier d’une exonération totale, selon la nature de leur activité et l’usage qu’elles font du gaz. Ces dispositifs dérogatoires sont encadrés par le code des impositions sur les biens et services et administrés par la Direction générale des Douanes.
Les taux réduits d’accise concernent principalement deux catégories d’entreprises. Les sites industriels soumis au système d’échange de quotas d’émission de l’Union européenne (sites ETS) peuvent bénéficier d’un tarif minoré, sous réserve de remplir les conditions réglementaires. De même, les entreprises appartenant à des secteurs gazo-intensifs, c’est-à-dire dont le gaz naturel constitue une part importante des coûts de production ou intervient directement dans les procédés industriels, sont éligibles à un taux réduit. Selon les dispositifs applicables, le taux peut être de 1,52 €/MWh ou de 1,60 €/MWh, soit une réduction de plus de 90 % par rapport au taux plein de 16,66 €/MWh.
Les exonérations totales s’appliquent à des usages spécifiques du gaz naturel. Le gaz utilisé à des fins non combustibles, c’est-à-dire comme matière première intégrée dans un processus industriel sans être brûlé pour produire de l’énergie, est totalement exonéré d’accise. C’est le cas par exemple dans certains procédés chimiques ou dans la fabrication de produits. Les procédés métallurgiques et minéralogiques définis par la réglementation bénéficient également d’une exonération. Enfin, le gaz naturel utilisé pour la production d’électricité dans des installations dédiées n’est pas soumis à l’accise sur les gaz naturels.
- L’entreprise consomme du gaz pour produire de l’électricité dans une installation dédiée :
Exonération totale d’accise sur les gaz naturels.
- Le gaz est utilisé comme matière première dans un procédé industriel, sans combustion énergétique :
Exonération totale, sous réserve de justifier l’usage non combustible.
- L’activité relève d’un procédé métallurgique ou minéralogique défini par la réglementation :
Exonération totale d’accise.
- Le site est soumis au système ETS ou appartient à un secteur gazo-intensif :
Taux réduit de 1,52 €/MWh ou 1,60 €/MWh selon les critères d’éligibilité.
- L’entreprise ne remplit aucune de ces conditions :
Taux plein de 16,66 €/MWh applicable depuis le 1er août 2026.
La difficulté pour une PME sans service fiscal dédié réside dans l’identification précise de son éligibilité. Les critères reposent souvent sur le code NACE (nomenclature européenne des activités économiques) de l’entreprise, sur le volume annuel de consommation de gaz et sur la nature exacte de l’usage énergétique. Une entreprise peut appartenir à un secteur gazo-intensif sans le savoir, ou utiliser partiellement le gaz à des fins non combustibles dans un atelier donné, ce qui justifierait une demande d’exonération partielle. Cette opacité administrative explique que de nombreuses entreprises continuent de payer le taux plein alors qu’un tarif minoré ou une exonération serait applicable.
Comment vérifier son éligibilité et réduire la charge fiscale de sa facture de gaz ?
Vérifier son régime d’accise et engager une démarche de réduction ou de remboursement nécessite de suivre plusieurs étapes, accessibles à une PME disposant de ses documents administratifs et comptables.
- Identifier le code NACE de l’entreprise
Le code NACE figure sur l’extrait Kbis ou dans les documents délivrés par l’INSEE lors de l’immatriculation. Ce code détermine si l’activité appartient à un secteur gazo-intensif éligible à un taux réduit.
- Analyser les volumes de consommation annuelle de gaz
Certains dispositifs d’exonération ou de taux réduit sont conditionnés à un seuil minimal de consommation. Consulter les factures de l’année écoulée permet d’établir le volume total en MWh.
- Examiner précisément l’usage du gaz dans l’activité
Distinguer les usages combustibles (chauffage, production de chaleur) des usages non combustibles (intégration dans un procédé industriel sans transformation énergétique). Si le gaz sert de matière première ou intervient dans un procédé métallurgique, une exonération totale peut être demandée.
- Rassembler les justificatifs nécessaires
Préparer les documents décrivant l’activité, les procédés industriels, les volumes de consommation et, le cas échéant, la participation au système ETS ou l’appartenance à un secteur gazo-intensif.
- Contacter la Direction départementale ou régionale des Douanes
La demande d’application d’un taux réduit ou d’une exonération doit être adressée à la direction des Douanes compétente, qui administre les accises sur les combustibles en France. Les coordonnées et formulaires sont disponibles sur le site de la Direction générale des Douanes.
- Déposer la demande et suivre l’instruction
Une fois la demande déposée avec les pièces justificatives, l’administration examine l’éligibilité et notifie sa décision. En cas d’acceptation, le taux minoré ou l’exonération s’applique aux consommations futures et, dans certains cas, peut donner lieu à un remboursement rétroactif.
Les entreprises agricoles bénéficient d’un dispositif spécifique de remboursement partiel de l’accise sur le gaz naturel, en vigueur depuis mai 2020. Les exploitants agricoles à titre individuel ou sociétaire, les entreprises de travaux agricoles et forestiers et les coopératives d’utilisation de matériel agricole (CUMA) peuvent demander ce remboursement auprès de la Cellule remboursement TIC-TICGN de la direction départementale des finances publiques de leur siège d’exploitation. Le dossier doit être constitué selon les modalités détaillées par le Ministère de l’Agriculture, et le remboursement est placé sous le régime de minimis agricole.
Dispositif de remboursement agricole : Les exploitants agricoles et forestiers peuvent demander un remboursement partiel de la TICGN (devenue accise) sur le fioul lourd et le gaz naturel. La demande doit être transmise à la direction départementale des finances publiques du siège de l’exploitation, accompagnée des justificatifs de consommation et d’activité.
L’objection principale des PME face à ces démarches reste la complexité administrative perçue et le coût en temps de constitution du dossier. Pourtant, l’économie potentielle justifie largement cet investissement : une entreprise consommant 200 MWh par an et éligible au taux réduit de 1,60 €/MWh au lieu du taux plein de 16,66 €/MWh économise environ 3 012 euros annuels d’accise. Sur plusieurs années, cet écart représente un levier financier significatif pour une PME sous pression sur ses coûts d’exploitation énergétique.
Pour faciliter la vérification de son éligibilité aux dispositifs fiscaux énergétiques, une entreprise peut consulter les ressources spécialisées sur l’identification des exonérations fiscales liées à l’énergie, qui détaillent les critères d’analyse et les démarches à engager pour bénéficier des régimes dérogatoires.
Questions fréquentes sur les taxes du gaz naturel
Quelle est la différence entre la TICGN et la CTA ?
La TICGN (devenue accise sur les gaz naturels depuis le 1er janvier 2022) est une taxe fiscale calculée sur chaque mégawattheure (MWh) de gaz consommé, dont le taux plein s’élève à 16,66 €/MWh depuis le 1er août 2026. Elle finance les politiques publiques énergétiques et environnementales.
La CTA (contribution tarifaire d’acheminement) est une contribution parafiscale qui finance les droits spécifiques relatifs à l’assurance vieillesse des personnels des industries électriques et gazières. Elle s’applique uniquement à la partie acheminement de la facture (transport et distribution du gaz), et non à la consommation d’énergie elle-même.
Ces deux prélèvements apparaissent sur des lignes distinctes de la facture de gaz et répondent à des objectifs différents. La TICGN/accise constitue la principale charge fiscale pour un consommateur de gaz, tandis que la CTA représente un montant généralement plus faible, proportionnel aux coûts d’acheminement.
Les taxes représentent-elles vraiment plus d’un quart de la facture de gaz ?
Selon Engie, les taxes peuvent représenter plus d’un quart de la facture totale de gaz naturel. Cette proportion varie selon le profil de consommation, le taux d’accise applicable (taux plein ou taux réduit) et les évolutions du prix de l’énergie.
Pour un consommateur au taux plein de 16,66 €/MWh, l’accise constitue effectivement une part significative du montant final, à laquelle s’ajoutent la CTA et la TVA à 20 % appliquée sur la consommation et les autres taxes. Cette réalité justifie qu’une entreprise vérifie son éligibilité à un taux réduit ou à une exonération, car la réduction de la charge fiscale peut atteindre plusieurs milliers d’euros par an.
Les particuliers paient-ils l’accise au même taux que les professionnels ?
Les particuliers paient systématiquement le taux plein de l’accise sur les gaz naturels, soit 16,66 €/MWh depuis le 1er août 2026. Aucun dispositif de taux réduit ou d’exonération n’est prévu pour les consommateurs domestiques.
En revanche, certaines entreprises peuvent demander l’application d’un taux réduit (1,52 €/MWh ou 1,60 €/MWh) ou bénéficier d’une exonération totale selon leur secteur d’activité, leurs usages du gaz et leur éligibilité aux dispositifs réglementaires. Cette différence de traitement fiscal entre particuliers et professionnels reflète la volonté de soutenir la compétitivité industrielle et agricole tout en orientant les consommations énergétiques.
Comment obtenir un remboursement de l’accise pour une entreprise agricole ?
Les exploitants agricoles à titre individuel ou sociétaire, les entreprises de travaux agricoles et forestiers et les CUMA peuvent demander un remboursement partiel de l’accise sur le gaz naturel depuis mai 2020. Le dossier de demande doit être transmis à la Cellule remboursement TIC-TICGN de la direction départementale ou régionale des finances publiques du siège de l’exploitation.
La demande doit comporter les justificatifs de consommation de gaz naturel, les documents attestant de l’activité agricole au sens des articles L.722-1 à L.722-3 du code rural et de la pêche maritime, et le cas échéant les pièces relatives au régime de minimis agricole sous lequel ce remboursement est placé. Les modalités précises et les formulaires sont disponibles sur le site du Ministère de l’Agriculture.
Que signifie le changement de nom de TICGN en accise sur les gaz naturels ?
Depuis le 1er janvier 2022, la taxe intérieure de consommation sur le gaz naturel (TICGN), qui relevait du code des douanes, a été renommée accise sur les gaz naturels et transférée dans le code des impositions sur les biens et services (CIBS). Ce changement de terminologie et de cadre juridique ne modifie pas l’objet fiscal : il s’agit toujours d’une taxe perçue sur chaque mégawattheure de gaz consommé.
L’appellation TICGN reste largement utilisée dans le langage courant et sur certaines factures, mais la dénomination officielle actuelle est bien accise sur les gaz naturels. Comprendre cette continuité réglementaire permet de retrouver la bonne ligne sur sa facture, quelle que soit la formulation employée par le fournisseur, et d’identifier correctement les informations lors de recherches administratives ou fiscales.
Évolution réglementaire et fiscale : Les taux d’accise, les conditions d’éligibilité aux dispositifs de taux réduits et d’exonérations, ainsi que les modalités de remboursement peuvent évoluer. Les montants et démarches présentés dans cet article correspondent à la réglementation en vigueur en 2026. Il est recommandé de vérifier les informations actualisées auprès de la Direction générale des Douanes, de la direction départementale des finances publiques ou sur les sites officiels service-public.fr et Légifrance avant d’engager toute démarche administrative ou décision financière.
Maîtriser les taxes présentes sur une facture de gaz naturel permet de passer d’une charge subie à une ligne de coût vérifiable et, dans de nombreux cas, réductible. L’accise sur les gaz naturels, au taux plein de 16,66 €/MWh depuis le 1er août 2026, constitue le principal prélèvement fiscal, mais de nombreux professionnels sont éligibles à un taux réduit ou à une exonération sans le savoir. Identifier son régime fiscal applicable, rassembler les justificatifs nécessaires et engager les démarches auprès de l’administration compétente représentent un investissement en temps limité pour une économie potentielle significative sur plusieurs années. Les entreprises agricoles disposent en outre d’un dispositif de remboursement spécifique depuis mai 2020, accessible via la direction départementale des finances publiques.